Domain ölmessstab.de kaufen?
Wir ziehen mit dem Projekt
ölmessstab.de um.
Sind Sie am Kauf der Domain
ölmessstab.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ölmessstab.de kaufen?
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
Ähnliche Suchbegriffe für Kontieren
Top-Angebote
Produkte zum Begriff Kontieren:
-
BGS 63535 Messgerät zur Prüfung der Lackstärke mit Rot / Geld / GRÜN AnzeigeBGS 63535 Messgerät zur Prüfung der Lackstärke mit Rot / Geld / GRÜN Anzeige Beschreibung: ermöglicht Messungen der Lack- und Kunststoffbeschichtungs-Stärke bei metallischen Oberflächen ideal für den Fahrzeughandel, unsachgemäße Karosserie-Reparaturen werden so schnell und ohne großen Aufwand gefunden Ausgabe über 3-farbige LEDs: rote LED: Lackdicke ist größer als 1,8 mm, gelbe LED: Lackdicke liegt zwischen 1,0 - 1,8 mm, grüne LED: Lackdicke ist geringer als 1,0 mm Vergleichsmessungen auf Referenzbasis möglich Messkopf geschützt durch abnehmbare Kappe20,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
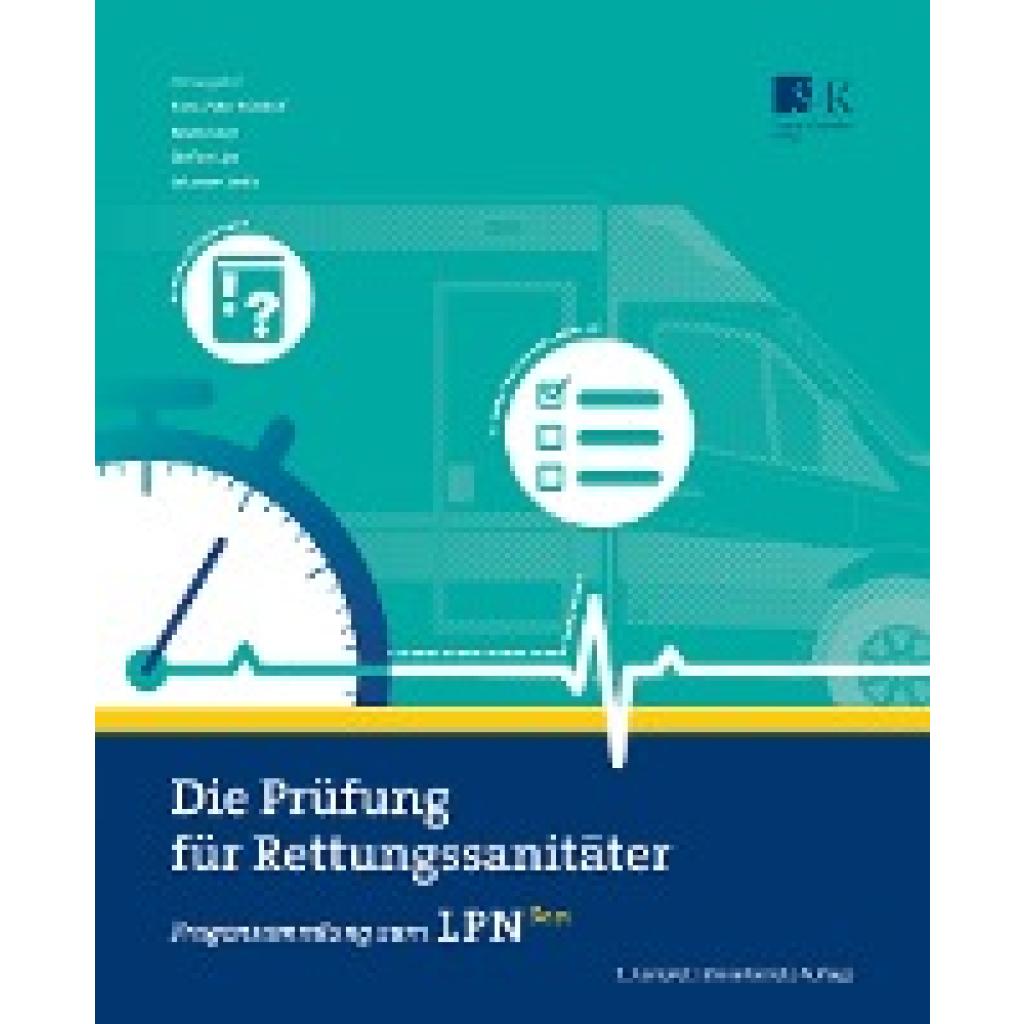
Die Prüfung für RettungssanitäterDie Prüfung für Rettungssanitäter , Die Fragensammlung dient angehenden Rettungssanitätern zur optimalen Vorbereitung auf die Prüfung. 582 Übungsfragen, vier vorbereitende Tests aus dem realen Prüfungsalltag von Rettungsdienstschulen und eine vollständige Abschlussprüfung zum Rettungssanitäter helfen beim wichtigen Üben und Wiederholen der Lerninhalte Die Mischung aus verschiedenen Fragetypen, wie Multiple-Choice-Fragen oder zu beschriftende Abbildungen, und unterschiedlichen Schweregraden sorgt für Abwechslung beim Lernen. Die Auflage ist auf die aktuelle 4. Auflage des LPN-San (2018) abgestimmt. Kapitelverweise im Lösungsteil erleichtern das gezielte Nachschlagen, sodass wirklich keine Frage mehr offenbleibt. Aber auch Prüflinge, die mit anderen Lehrbüchern lernen, können vom Lehrwerk unabhängig ihr Wissen mit diesem Prüfungsband testen. , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 201807, Produktform: Kartoniert, Redaktion: Hündorf, Hans-Peter~Lipp, Roland~Veith, Johannes~Steffen, Lipp, Edition: REV, Auflage: 18003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 215, Keyword: Ausbildung; Betriebssanitäter; Fragensammlung; LPN-San; Prüfung; Rettungsdienst; Rettungssanitäter, Fachschema: Rettungsassistent~Rettungsdienst~Sanitäter, Fachkategorie: Erste Hilfe, Rettungsdienst~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 271, Breite: 217, Höhe: 17, Gewicht: 691, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **

Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
Wie kann eine Skalenanzeige auf einem Messgerät die Genauigkeit und Präzision der Messung beeinflussen?
Eine Skalenanzeige kann die Genauigkeit beeinflussen, indem sie die kleinste Teilung angibt, die abgelesen werden kann. Je feiner die Skala, desto genauer kann die Messung sein. Die Präzision hängt davon ab, wie gut die Skalenanzeige abgelesen werden kann und wie genau sie kalibriert ist. **
Top-Angebote
Produkte zum Begriff Kontieren:
-
BGS 63535 Messgerät zur Prüfung der Lackstärke mit Rot / Geld / GRÜN AnzeigeBGS 63535 Messgerät zur Prüfung der Lackstärke mit Rot / Geld / GRÜN Anzeige Beschreibung: ermöglicht Messungen der Lack- und Kunststoffbeschichtungs-Stärke bei metallischen Oberflächen ideal für den Fahrzeughandel, unsachgemäße Karosserie-Reparaturen werden so schnell und ohne großen Aufwand gefunden Ausgabe über 3-farbige LEDs: rote LED: Lackdicke ist größer als 1,8 mm, gelbe LED: Lackdicke liegt zwischen 1,0 - 1,8 mm, grüne LED: Lackdicke ist geringer als 1,0 mm Vergleichsmessungen auf Referenzbasis möglich Messkopf geschützt durch abnehmbare Kappe20,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Kontieren Pflicht?
Ist Kontieren Pflicht? Die Kontierung von Geschäftsvorfällen ist in der Buchhaltung ein wichtiger Schritt, um die Finanztransaktionen eines Unternehmens ordnungsgemäß zu erfassen und zu dokumentieren. Ob die Kontierung gesetzlich vorgeschrieben ist, hängt von den jeweiligen gesetzlichen Vorschriften und den internen Richtlinien des Unternehmens ab. In der Regel ist eine ordnungsgemäße Kontierung jedoch notwendig, um die Buchhaltung transparent und nachvollziehbar zu gestalten und um einen korrekten Jahresabschluss zu erstellen. Eine sorgfältige Kontierung trägt somit maßgeblich zur finanziellen Integrität und Compliance eines Unternehmens bei. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Was versteht man unter Kontieren?
Was versteht man unter Kontieren? Kontieren bezieht sich auf den Prozess der Zuordnung von Buchungsvorgängen zu bestimmten Konten in der Buchhaltung. Dabei werden Einnahmen, Ausgaben und andere finanzielle Transaktionen entsprechend den Konten zugeordnet, um eine ordnungsgemäße Buchführung zu gewährleisten. Durch das Kontieren wird sichergestellt, dass alle Transaktionen korrekt erfasst und in den richtigen Konten verbucht werden. Dies ermöglicht eine klare und strukturierte Darstellung der finanziellen Lage eines Unternehmens. Ein korrektes Kontieren ist daher entscheidend für die Genauigkeit und Transparenz der Buchführung. **
-
Was ist Kontieren von belegen?
Was ist Kontieren von Belegen? Das Kontieren von Belegen bezeichnet den Prozess, bei dem Buchhalter oder Finanzexperten die Informationen auf einem Beleg analysieren und in die entsprechenden Konten im Buchhaltungssystem eintragen. Dabei werden die Beträge den richtigen Kostenstellen, Projekten oder Konten zugeordnet, um eine korrekte Verbuchung zu gewährleisten. Dieser Schritt ist entscheidend für die Genauigkeit und Vollständigkeit der Buchführung eines Unternehmens. Durch das Kontieren von Belegen können Unternehmen ihre finanzielle Situation besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Kontieren
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Prüfung für RettungssanitäterDie Prüfung für Rettungssanitäter , Die Fragensammlung dient angehenden Rettungssanitätern zur optimalen Vorbereitung auf die Prüfung. 582 Übungsfragen, vier vorbereitende Tests aus dem realen Prüfungsalltag von Rettungsdienstschulen und eine vollständige Abschlussprüfung zum Rettungssanitäter helfen beim wichtigen Üben und Wiederholen der Lerninhalte Die Mischung aus verschiedenen Fragetypen, wie Multiple-Choice-Fragen oder zu beschriftende Abbildungen, und unterschiedlichen Schweregraden sorgt für Abwechslung beim Lernen. Die Auflage ist auf die aktuelle 4. Auflage des LPN-San (2018) abgestimmt. Kapitelverweise im Lösungsteil erleichtern das gezielte Nachschlagen, sodass wirklich keine Frage mehr offenbleibt. Aber auch Prüflinge, die mit anderen Lehrbüchern lernen, können vom Lehrwerk unabhängig ihr Wissen mit diesem Prüfungsband testen. , Polituren & Wachse > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 201807, Produktform: Kartoniert, Redaktion: Hündorf, Hans-Peter~Lipp, Roland~Veith, Johannes~Steffen, Lipp, Edition: REV, Auflage: 18003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 215, Keyword: Ausbildung; Betriebssanitäter; Fragensammlung; LPN-San; Prüfung; Rettungsdienst; Rettungssanitäter, Fachschema: Rettungsassistent~Rettungsdienst~Sanitäter, Fachkategorie: Erste Hilfe, Rettungsdienst~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 271, Breite: 217, Höhe: 17, Gewicht: 691, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist das Kontieren von Belegen Pflicht?
Ist das Kontieren von Belegen Pflicht? Das Kontieren von Belegen ist in der Regel notwendig, um die Buchführung korrekt und nachvollziehbar zu gestalten. Es dient dazu, Einnahmen und Ausgaben den richtigen Konten zuzuordnen und somit eine ordnungsgemäße Buchführung sicherzustellen. In vielen Ländern gibt es gesetzliche Vorschriften, die das Kontieren von Belegen vorschreiben, um eine transparente und nachvollziehbare Buchführung zu gewährleisten. Unternehmen sollten daher sicherstellen, dass ihre Belege ordnungsgemäß kontiert werden, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Kontieren in der Buchhaltung?
Was bedeutet Kontieren in der Buchhaltung? Kontieren in der Buchhaltung bezieht sich auf die Zuordnung von Geschäftsvorfällen zu den entsprechenden Konten im Kontenrahmen. Dabei werden die Transaktionen nach bestimmten Kriterien wie Kontoart, Kostenstelle oder Kostenart klassifiziert. Durch das Kontieren wird sichergestellt, dass die Buchungen korrekt und übersichtlich erfasst werden. Es ist ein wichtiger Schritt im Buchhaltungsprozess, um die Finanzdaten eines Unternehmens ordnungsgemäß zu dokumentieren und auszuwerten. Ein korrektes Kontieren ist entscheidend für die Erstellung von aussagekräftigen Abschlüssen und Berichten. **
-
Wie lautet die Reihenfolge beim Kontieren einer Rechnung?
Die Reihenfolge beim Kontieren einer Rechnung ist in der Regel wie folgt: Zuerst wird die Rechnungsnummer und das Rechnungsdatum notiert, dann folgt die Angabe des Lieferanten oder Dienstleisters. Anschließend werden die einzelnen Positionen der Rechnung aufgeführt und mit den entsprechenden Kontennummern versehen. Zum Schluss wird der Gesamtbetrag der Rechnung vermerkt. **
-
Wie kann eine Skalenanzeige auf einem Messgerät die Genauigkeit und Präzision der Messung beeinflussen?
Eine Skalenanzeige kann die Genauigkeit beeinflussen, indem sie die kleinste Teilung angibt, die abgelesen werden kann. Je feiner die Skala, desto genauer kann die Messung sein. Die Präzision hängt davon ab, wie gut die Skalenanzeige abgelesen werden kann und wie genau sie kalibriert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.